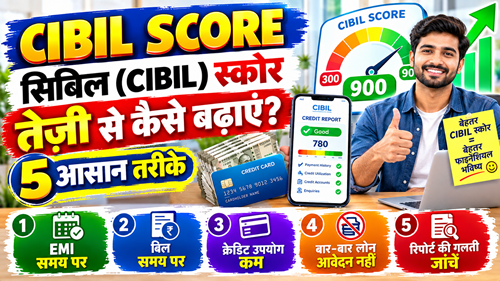
CIBIL Score Loan :सिबिल (CIBIL) स्कोर तेज़ी से कैसे बढ़ाएं? 5 आसान तरीके |
CIBIL Score Loan : अपना सिबिल (CIBIL) स्कोर तेज़ी से सुधारने के लिए आपको अपने क्रेडिट व्यवहार (Credit behaviour) में कुछ अनुशासित बदलाव करने होंगे। पर्सनल लोन आसानी से और कम ब्याज दर पर पाने के लिए 750 या उससे अधिक का स्कोर आदर्श माना जाता है। CIBIL Score Loan
अपना स्कोर तेज़ी से बढ़ाने के लिए इन 5 मुख्य रणनीतियों पर काम करें:
अपनी क्रेडिट रिपोर्ट में गलतियाँ सुधारें (Dispute Errors)
CIBIL Score Loan : कभी-कभी बैंक की तकनीकी गलती या पहचान की चोरी (Identity theft) के कारण आपकी रिपोर्ट में गलत डिफ़ॉल्ट या लेट पेमेंट दर्ज हो जाता है। आप CIBIL की आधिकारिक वेबसाइट से अपनी मुफ़्त वार्षिक रिपोर्ट प्राप्त कर सकते हैं। यदि कोई गलती दिखे, तो CIBIL की वेबसाइट पर तुरंत विवाद (Dispute) दर्ज करें। इसे सुधारने में आमतौर पर 30 दिन लगते हैं, और गलती हटते ही आपका स्कोर तेज़ी से जंप करता है। CIBIL Score
क्रेडिट उपयोग अनुपात (CUR) 30% से नीचे लाएँ
- आप अपनी कुल उपलब्ध क्रेडिट कार्ड लिमिट का कितना हिस्सा इस्तेमाल करते हैं, इसे क्रेडिट उपयोग अनुपात (Credit Utilization Ratio) कहते हैं।
- इसे हमेशा 30% से कम रखने की कोशिश करें। यदि आप अपनी लिमिट का 70-80% हर महीने खर्च कर रहे हैं, तो बैंक आपको ‘क्रेडिट पर अत्यधिक निर्भर’ मानता है, जिससे स्कोर गिरता है।
- सभी बकाया बिलों का समय पर भुगतान करें
- भुगतान इतिहास (Payment History) का आपके CIBIL स्कोर में सबसे अधिक (लगभग 30%) योगदान होता है। सुनिश्चित करें कि आप अपने सभी
- क्रेडिट कार्ड बिल और लोन की किश्तें (EMIs) देय तिथि (Due Date) से पहले चुका दें। हमेशा पूरा बिल भरें, केवल ‘न्यूनतम देय राशि’ (Minimum Due) चुकाने की आदत से बचें।
एक साथ कई लोन के लिए आवेदन न करें (Avoid Hard Inquiries)
- जब भी आप नए लोन या क्रेडिट कार्ड के लिए आवेदन करते हैं, तो बैंक आपकी रिपोर्ट चेक करता है (इसे Hard Inquiry कहते हैं)। कम समय में कई
- बार आवेदन करने से हर बार आपका स्कोर कुछ अंक नीचे गिर जाता है, क्योंकि इससे आप “क्रेडिट के भूखे” (Credit Hungry) नज़र आते हैं।
पुराने क्रेडिट कार्ड बंद न करेंCIBIL Score Loan - आपका क्रेडिट इतिहास जितना पुराना होगा, स्कोर उतना ही अधिक स्थिर होगा। यदि आपके पास कोई पुराना क्रेडिट कार्ड है जिसका आप अब ज़्यादा
- उपयोग नहीं करते हैं, तो भी उसे बंद न करें (बशर्ते उस पर भारी वार्षिक शुल्क न हो)। यह आपके औसत क्रेडिट इतिहास की अवधि को लंबा रखता है।
सबसे सस्ता होम लोन कौन सा बैंक दे रहा है? (2026 List) | Cheapest Home Loan
- अपना क्रेडिट उपयोग अनुपात (CUR) चेक करेंCIBIL Score Loan
- क्रेडिट उपयोग (CUR) को कम करना अपना स्कोर सुधारने का सबसे तेज़ और आपके नियंत्रण में रहने वाला तरीका है। नीचे दिए गए कैलकुलेटर से जाँचें कि आपका वर्तमान अनुपात क्या है: